Domain businesscompanies.de kaufen?
Wir ziehen mit dem Projekt
businesscompanies.de um.
Sind Sie am Kauf der Domain
businesscompanies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain businesscompanies.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
HBM Säulenbohrmaschine für Industrie und Gewerbe 32 mm, 400 VoltDie HBM Säulenbohrmaschine für Industrie und Gewerbe, 32 mm, 400 Volt ist für schwere industrielle Anwendungen konzipiert, bei denen es auf Präzision und Kraft ankommt. Mit einer beeindruckenden Bohrleistung von bis zu 32 mm in Stahl eignet sich diese Säulenbohrmaschine ideal zum Bohren großer Löcher in einer Vielzahl von Materialien, wie z. B. Stahl, Aluminium, Holz und Kunststoff.1799,99 €*Versand: 239,99 €Sichere Weiterleitung zum Anbieter




-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
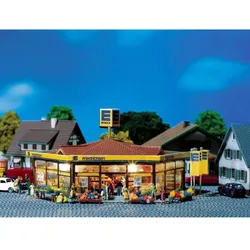
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 0056669 H0 3D-Kartonplatte Industrie & GewerbeDie 3D-Kartonplatten werden auf starken Karton realistisch mattfarbig gedruckt und anschließend formgeprägt. Die Kartonplatten können ganz einfach zugeschnitten werden. Durch den hochwertigen Karton können die Platten problemlos gebogen und somit perfekt eingebaut werden.1,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
HBM Säulenbohrmaschine für Industrie und Gewerbe 32 mm, 400 VoltDie HBM Säulenbohrmaschine für Industrie und Gewerbe, 32 mm, 400 Volt ist für schwere industrielle Anwendungen konzipiert, bei denen es auf Präzision und Kraft ankommt. Mit einer beeindruckenden Bohrleistung von bis zu 32 mm in Stahl eignet sich diese Säulenbohrmaschine ideal zum Bohren großer Löcher in einer Vielzahl von Materialien, wie z. B. Stahl, Aluminium, Holz und Kunststoff.1799,99 €*Versand: 239,99 €Sichere Weiterleitung zum Anbieter
-
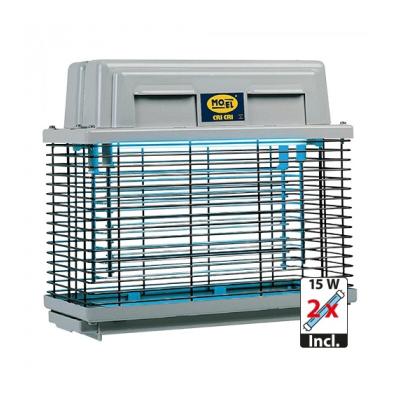
Mo-El Insektenfalle CriCri 304 / 309 für Gewerbe und IndustrieAbmessungen und technische Daten 230 Volt / 50 Hertz Entladespannung: 5000 Volt Gehäuse: aus schlagzähem ABS - Kunststoff (grau) und Schutzgitter (Metall verchromt) Typ wählbar: CriCri 304, CriCri 309 System: die Insekten werden mit der Leuchtröhre...192,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
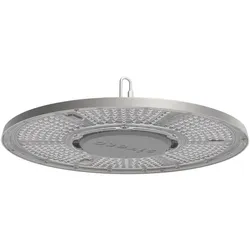
Highbay 31-L 51HC417A4MMC Hallenleuchte – Leistungsstarke LED-Hallenleuchte für Industrie & GewerbeHighbay 31-L LED Hallenleuchte – leistungsstarke Industriebeleuchtung mit 28.000 Lumen Die Highbay 31-L ist eine leistungsstarke LED-Hallenleuchte für industrielle Anwendungen und große Innenräume. Mit hoher Lichtausbeute, robuster Bauweise und effizienter Lichtlenkung eignet sie sich ideal für Lagerhallen, Produktionsstätten oder Werkstätten. Dank rotationssymmetrischer Lichtverteilung und 60° Abstrahlwinkel wird eine gleichmäßige und gezielte Ausleuchtung gewährleistet. Technische Daten • Produkttyp: Hallenleuchte • Produktname: Highbay 31-L • Bestellnummer: 51HC417A4MMC • Leistung: 165 W • Lichtstrom: 28.000 lm • Lichtausbeute: 170 lm/W • Farbtemperatur: 4000 K (neutralweiß) • Lichtfarbe: 840 • Farbwiedergabeindex (CRI): > 80 • Abstrahlwinkel: 60° • Lichtverteilung: rotationssymmetrisch • Lichtaustritt: direkt strahlend • Blendwert (UGR): ≤ 25 • LED-Technologie • Flickerfrei • Schutzart: IP65 • Schutzklasse: SK I • Schlagfestigkeit: IK08 • Temperaturbereich: -30 bis +45 °C • Zertifikate: CE, ENEC, UKCA • IFS-konform (Lebensmittelindustrie geeignet) • Material: Aluminium-Druckguss • Farbe: Graualuminium (RAL 9007) • Abdeckung: klare PC-Abdeckscheibe • Lichtlenkung: Linse aus PC • Montage: abgehängt oder Deckenmontage • Befestigung: inkl. Haken und Schraube • Anschluss: 3x 1,0 mm2 Leitung mit freien Aderenden • Netzspannung: 220–240 V AC, 50/60 Hz • Leitungslänge: 1,5 m • Durchmesser: 406 mm • Gewicht: 3,0 kg • Lebensdauer: 100.000 h (L70 bei 35°C) 70.000 h (L80 bei 45°C) 50.000 h (L85 bei 45°C) Anwendungsgebiet Industrie- und Produktionshallen Lager- und Logistikflächen Werkstätten und Gewerbehallen Lebensmittelindustrie (IFS-konform) Fazit Die Highbay 31-L ist eine äußerst effiziente und robuste LED-Hallenleuchte für professionelle Anwendungen. Mit hoher Lichtleistung, langlebiger Technik und widerstandsfähigem Gehäuse bietet sie eine zuverlässige Lösung für anspruchsvolle Industrieumgebungen.371,05 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.